
О сколько нам открытий чудных
Готовят просвещенья дух
И опыт, сын ошибок трудных,
И гений, парадоксов друг.
А. С. Пушкин
Часто можно услышать утверждения вроде: «Биржа — это казино, и у частного инвестора шансов почти нет», или «Брокеры и инсайдеры манипулируют рынком, чтобы обвести (тут обычно используются более резкие слова) простых инвесторов вокруг пальца». Чтобы понять, какие виды инвесторов есть на фондовом рынке в России, и какие есть у них шансы на получение прибыли, нужно окунуться в реальные данные. Возможно, именно настоящие частные инвесторы подрывают иллюзии «хомяков» своими действиями и сделками на рынке. Давайте попробуем разобраться и создать более точный портрет «физика» — частного инвестора.
Уведомление. Статья — частное мнение, которое не является инвестиционной рекомендацией и не является рекомендацией к действиям.
Чтобы сэкономить время читателей обозначу основные концепции, которых придерживаюсь. Если мы расходимся в них, то просто не тратьте дальше свое время:
— Мы «играем в капитализм», поэтому базовая идея заключается в накоплении капитала (можно Капитала — с большой буквы), который обеспечивает свободный денежный поток.
— Основными показателями для нашего анализа являются капитал, в текущей статье активы, и денежный поток, в текущей статье доход, средняя з/п и тому подобное.
— Некоторые абзацы могут вызвать негативные эмоции, если у вас слабая психика, лучше закройте страницу и не читайте.
Описаемся на реальные данные
Меня обучали опираться не на вымыслы и ощущения, полученные из пабликов и телеграмм-каналов инфлюенсеров, а на реальные статистические данные. Хочу сделать специальное уточнение для «троллей»: статистика не является абсолютно точной и может включать различные условности (например, предвзятость методики расчёта) и погрешности. С публикуемыми данными статистики следует обращаться с осторожностью, а также проверять их, используя перекрестное сравнение с другими источниками.
Так вот, опираться мы будем на данные Центрального Банка России, у них есть шикарная страница, на которую всем рекомендую заглядывать периодически Аналитика по Рынку ценных бумаг. Оттуда мы и возьмем данные:
- Обзор ключевых показателей брокеров (2025 год 2 квартал) — очень интересные данные на конец 2 квартала 2025 года для базовых расчетов.
- Портрет розничного инвестора (по итогам первого полугодия 2022 год) — немного устаревшая информация, но пропорции сильно не поменялись, как и, не очень приятные для части инвесторов, выводы.
Дополнительные источники:
- Рабочая сила (экономически активное население) — cbonds.ru — цифра понадобится для уточнения реального процента инвесторов.
- Среднедушевые денежные доходы (Росстат — старенький BI) — чтобы расширить классификацию инвесторов и опереться на данные о зарплате/доходе.
- Среднедушевые денежные доходы (ЕМИСС – новенький BI) — аналогично предыдущей ссылке, но данных побольше и покрасивше.
Совсем дополнительные источники (все открыто, но туда редко заглядывают):
- Показатель сбережений сектора «Домашние хозяйства» — очень интересные данные, которые проходят мимо информационного потока, хотя ежемесячно они пополняются и обновляются.
Доля активов инвесторов на фондовом рынке
Для того чтобы понять, какие группы инвесторов существуют и как они могут действовать, в первую очередь следует установить как распределены их активы на фондовом рынке. Осознав общую картину, можно будет делать выводы о конкретных сегментах. В Обзоре ключевых показателей брокеров на странице 4 представлены несколько диаграмм, из которых нам потребуется одна (рисунок 1).
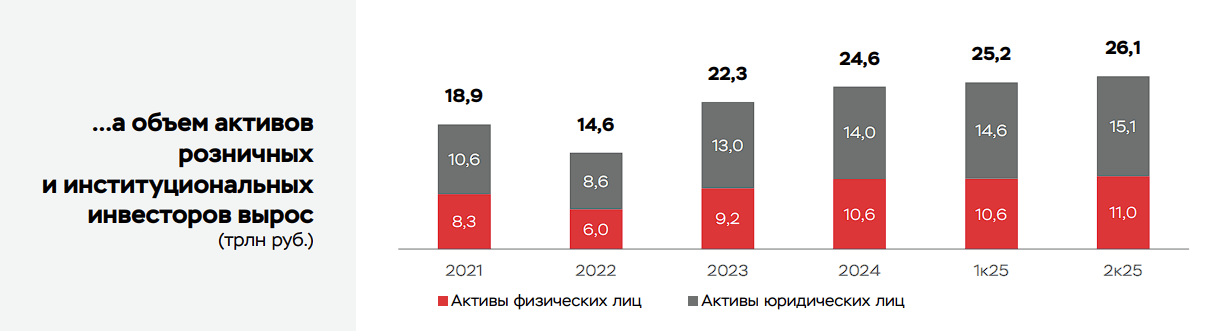
Можно посмотреть динамику между «институционалами» и «физиками», но мы пока зафиксируем 11 трлн / (11 трлн + 15,1 трлн) ≈ 42%. Итого, доля физиков в объеме активов «через брокеров» составляет 42% (через брокеров — это очень важное уточнение, дальше будет понятно почему).
Теперь, зная, что доля «физиков» составляет 2/5 от «денег на бирже/через брокеров», попробуем понять, а как эти деньги распределены по классам (видам) розничных инвесторов? Опять же распределение это доля в активах (доля во влиянии), то есть именно в наших 11 триллионах рублей. Самая полезная картинка с распределением по долям приведена в Приложении к Обзору на 15 странице (рисунок 2), правая часть диаграммы Объем портфеля — вот она то и служит базой для группировки и классификации частных инвесторов по величине портфеля (активов).
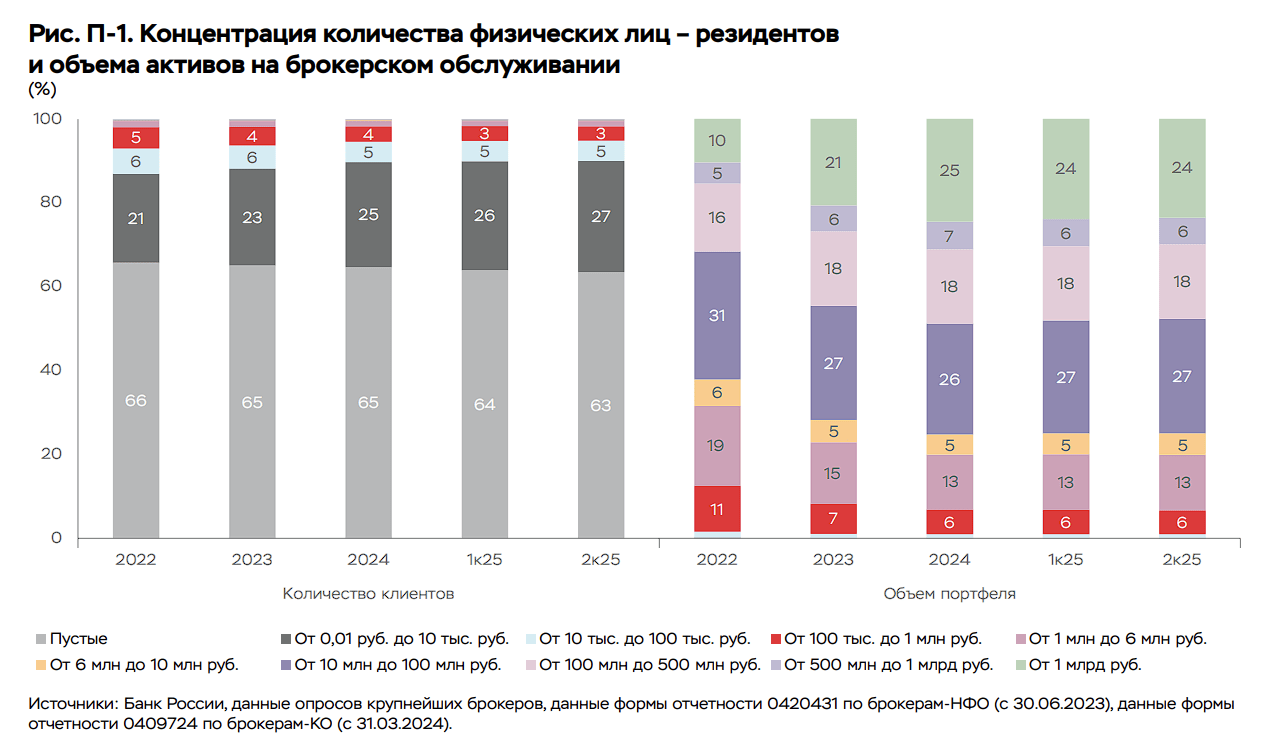
По последнему столбцу мы видим, что доля в активах инвесторов с портфелем меньше 100 тысяч рублей составляет 1% или меньше (сложно прочитать цифру с картинки и учесть округление) и по 5 столбцу мы понимаем, что это 95% всех «инвесторов». Это очень мало, с точки зрения доли в активах и влияния на биржевую ситуацию.
Краткие выводы первого взгляда
- С точки зрения влияния на рынок (стакан, цены на активы) = доли в активах, инвесторы с портфелем от 100 тысяч до 1 миллиона рублей составляют 6%. Это уже значимая величина, следовательно портфели от 100 тысяч рублей могут считаться какими-никакими инвестициями. Да, сумма в 100 тысяч рублей, не позволяет легко застраховаться от рисков и достаточно хорошо диверсифицироваться, но такие люди уже имеют достаточный доход (зарплату), чтобы рискнуть и вложить какую-то сумму в фондовый рынок.
- С учетом, приведенного выше заключения, получается, что примерно 5% физиков, клиентов брокеров, могут с натяжкой считаться инвесторами ≈ 1,86 млн. человек.
Все виды активов инвесторов физиков
«Лучше всего, конечно, пять звездочек», если кто помнит отсылку…
Мы считаем доли в средствах у брокеров. Гораздо интереснее понимать, сколько эти 11 триллионов рублей занимают во всей куче накоплений. Обычно, простой «инвестор» не задумывается. Если же заглянуть в дополнительные источники, а конкретно в отчет Финансовые активы и обязательства сектора «Домашние хозяйства», то получается «совсем другой расклад», который меняет взгляд на инвестирование и вообще на картину распределения капитала/богатства (таблица 1). Это именно финансовые активы, без учета жилой и коммерческой недвижимости.
| АКТИВЫ (01.07.2025), млрд. рублей | 182 736,8 |
| Наличная валюта | 23 251,6 |
| Депозиты | 70 243,0 |
| Долговые ценные бумаги | 4 966,3 |
| Займы | 1 119,8 |
| — Займы, выданные юридическим лицам-резидентам в рублях и иностранной валюте | 738,0 |
| — Займы, выданные нерезидентам — всего | 381,8 |
| Акции и прочие формы участия в капитале | 63 598,9 |
| — Котируемые акции резидентов — всего | 6 203,4 |
| — Некотируемые акции и прочие формы участия в капитале резидентов | 36 307,5 |
| — Паи и акции инвестиционных фондов — резидентов — всего | 9 999,3 |
| — Котируемые акции нерезидентов — всего | 1 133,1 |
| — Некотируемые акции и прочие формы участия в капитале нерезидентов | 9 668,2 |
| — Паи и акции инвестиционных фондов — нерезидентов — всего | 287,4 |
| Страховые и пенсионные резервы и пенсионные накопления | 8 225,2 |
| Дебиторская задолженность | 4 360,8 |
| Средства на счетах эскроу | 6 595,1 |
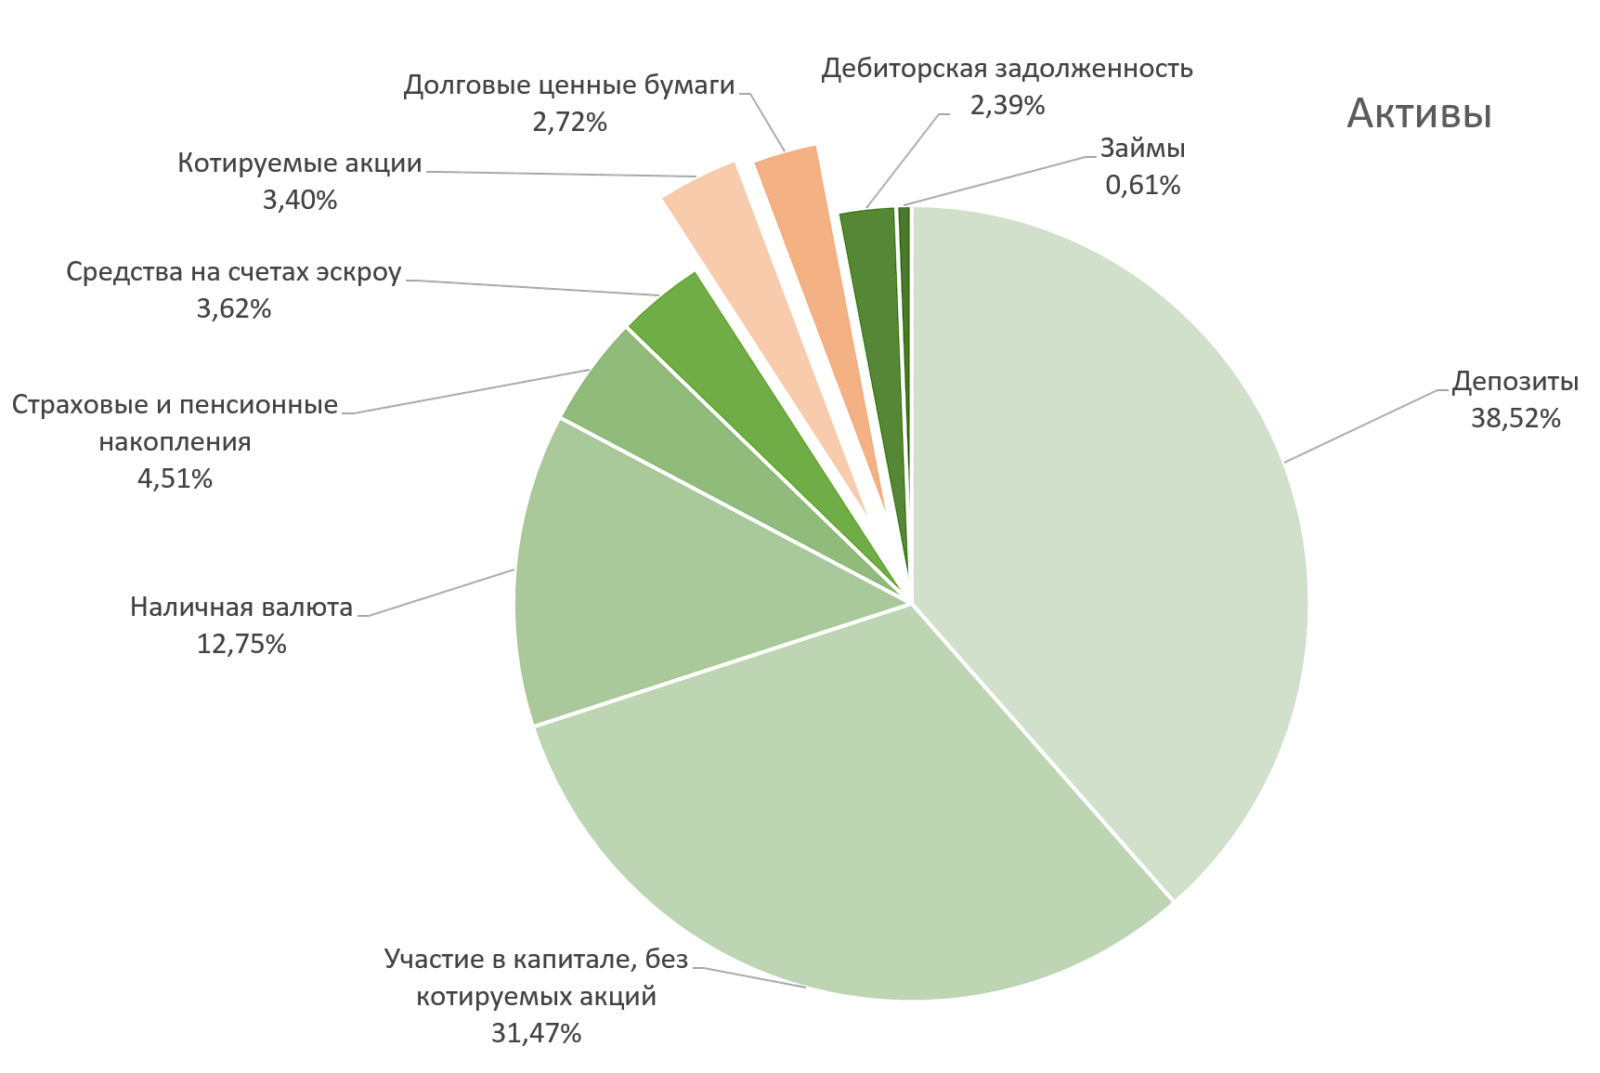
Интересно! Долговые ценные бумаги 4 966,3 трлн. руб. плюс Котируемые акции резидентов 6 203,4 трлн. руб. в сумме и составляют плюс-минус 11 трлн., которые являются активами на бирже. 11 трлн. рублей — это около 6% от 183 трлн. всех финансовых активов домохозяйств. Сколько можно интересных заключений сделать, глядя на реальные цифры активов = богатства!
Для наглядности таблица активов сведена в диаграмму (рисунок 3). Бледно оранжевым отмечены категории активов, приблизительно соответствующие «через брокеров«. Сразу очевидный вопрос «в зал»: Вас действительно волнует падение доходности на фондовом рынке, активы на котором в вашем капитале составляют всего 6%?
Конечно, данные об активах не будут представительными без указания пассивов (обязательств). Тут приведем без детализации строку итогов на 46 трлн. рублей (таблица 2). Конечно, с формальной точки зрения все обязательства легко перекрываются депозитами. Но реально владельцы плюсиков и минусиков немного разные: пересечения есть, но для множества граждан с кредитами в строках активов лежит практический ноль, у них только обязательства.
| Обязательства (01.07.2025), млрд. рублей | 46 387,1 |
Краткие выводы вооруженного взгляда
- Надо бы еще добавить недвижимость, как жилую, так и коммерческую, чтобы лучше понимать «какова реальная доля биржевых активов в общем богатстве?» Но даже так можно сделать интересные наблюдения.
- На бирже участие в капитале составляет около 10%, а сами биржевые активы составляют 6% от всех активов — серьезные люди наращивают, создают, обменивают капитал вне биржи? Это, кстати, повод задуматься «а как принимаются решения об операциях на бирже и для чего биржа, обладателями серьезных денег?»
- Когда «инфоцыгане» вещают о 70 трлн. депозитов, которые «хлынут на потребительский рынок», они почему-то забывают сказать о 63,5 трлн. капитала и 23 трлн. наличной валюты? Владельцами всего этого богатства являются одни и те же люди и для них активы — это портфель диверсифицированных активов. При изменениях ставки рефинансирования они перераспределяют доли в классах активов, а не бегут на потребительский рынок покупать «шмотки».
- Интересная цифра 6,5 трлн. — это ведь строящийся «жилой бетон»? И еще в обязательствах «зарыто» около 20 трлн. ипотеки.
- Итого. Для крупных инвесторов биржа — один из вариантов диверсификации (судя по распределению активов) капитала, но не способ заработка, как рассказывают «инфоцыгане» и брокеры. И простому инвестору, у которого биржа основной вариант сбережения (а точно так надо поступать?), следует учитывать логику «серьезных людей».
Классификация инвесторов от Центрального Банка
Теперь, понимая картину в целом (первое приближение), попробуем перечитать отчеты ЦБ и попытаемся как-то классифицировать розничных инвесторов (рисунок 4).
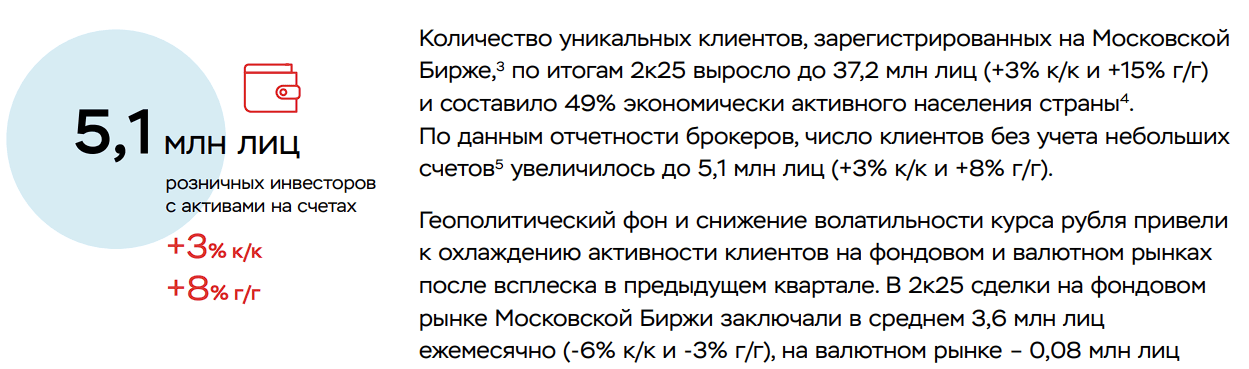
Конечно, все любят красивые и большие цифры, которые можно ставить себе в заслугу. Однако, если мы вспомним Первый взгляд, то реальное число инвесторов составляет около 5% или примерно 1,86 млн. человек. Считать инвесторами клиентов брокеров (портфель меньше 100 тысяч рублей), которые не влияют на рынок и все вместе контролируют меньше 1% активов, очень смелое заключение. Ну и записывать в инвесторы 63% (23,43 млн. человек) клиентов с пустыми счетами — какой-то «сюр».
В общем, не 49 % экономически активного населения страны, а гораздо меньше: 1,86 млн. инвесторов / 76,5 млн. (экономически активного населения) ≈ 2,5%. Именно эти люди и создают «движуху» на бирже и «бурю» в стакане.
Давайте составим табличку с цифрами, по данным ЦБ, а потом попробуем ее дополнить другими данными и действительно понять, какие-же у нас инвесторы? Берем презентацию Портрет розничного инвестора (ссылка указана выше) и скачиваем таблицу Статистические данные по портрету клиента брокера: там портфели больше 100 млн. рублей объединены в одну группу, поэтому схлопнем наши данные и построим сводную таблицу, чтобы увидеть доли в активах, количество инвесторов и средний портфель в зависимости от величины портфеля (таблица 2).
| Величина портфеля инвестора | Доля в активах, % | Доля в активах, трлн. руб. | Инвесторов, % | Инвесторов, чел | Средний портфель, руб. |
| Портфель до 100 тыс. рублей | 1,00% | 0,11 | 95,00% | 35 340 000 | 3 112 ₽ |
| Портфель от 100 тыс. до 1 млн. рублей | 6,00% | 0,66 | 3,10% | 1 153 200 | 572 320 ₽ |
| Портфель от 1 млн. до 6 млн. рублей | 13,00% | 1,43 | 1,52% | 565 440 | 2 529 003 ₽ |
| Портфель от 6 млн. до 10 млн. рублей | 5,00% | 0,55 | 0,24% | 89 280 | 6 160 394 ₽ |
| Портфель от 10 млн. до 100 млн. рублей | 27,00% | 2,97 | 0,12% | 44 640 | 66 532 258 ₽ |
| Портфель от 100 млн. рублей | 48,00% | 5,28 | 0,02% | 7 440 | 709 677 419 ₽ |
Что же получается? Конечно, для маленьких портфелей считать среднюю при наличии пустых счетов не очень методически верно. Вообще по всем строкам среднее арифметическое не очень показательно, надо считать медиану. Но так как у нас нет гистограмм распределения, то для простоты будем ориентироваться на среднее арифметическое.
Подавляющее большинство «инвесторов» (именно в кавычках, так как это не инвесторы) с портфелем в 3 000 рублей может только 10 акций Сбера взять. Ни о какой «системе», «диверсификации» и о других хороших словах мечтать не приходится. Только «взять на всю котлету ВТБ и молиться, чтобы удача не отвернулась». У меня нет сарказма или пренебрежения, просто это не та сумма, чтобы увидеть какой-то значимый результат от «инвестиций».
Другие группы (по величине портфеля) уже в своей массе имеют какое-то влияние на цены активов и их уже можно рассматривать, анализировать и как-то описывать. Сначала немного комментариев от ЦБ (Портрет розничного инвестора):
Прослеживается прямая зависимость между возрастом и размером счета: с возрастом уменьшается доля клиентов с пустыми счетами и счетами от 0 до 10 тыс. руб., зато заметно увеличивается доля клиентов с размером портфеля от 100 тыс. до 1 млн рублей. Это логичная иллюстрация факта накопления личного богатства с возрастом и увеличения свободных средств, направляемых на инвестирование.
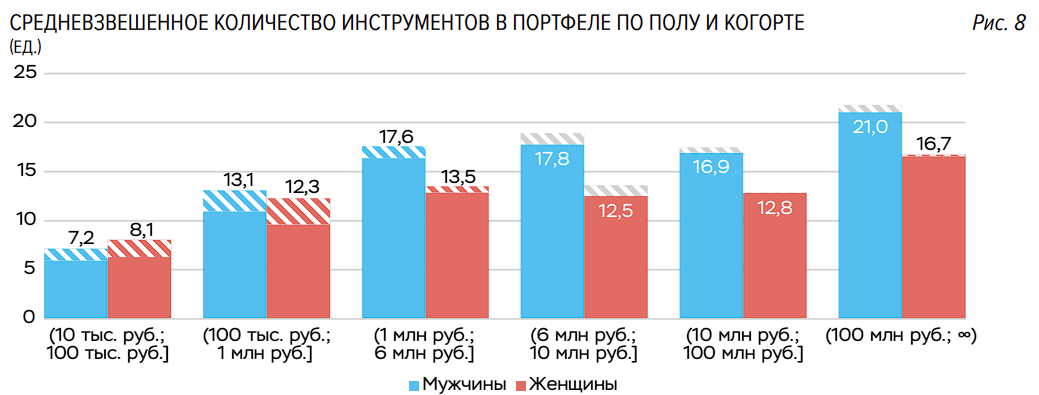
Наблюдается прямая зависимость между размером портфеля клиента и его диверсификацией: если в портфелях до 10 тыс. руб. в среднем находится два инструмента, то в наиболее крупных портфелях от 100 млн руб. – 18 инструментов, что логично, так как большой размер портфеля позволяет лучше диверсифицировать его.
Можно к анализу ЦБ добавить только, что при росте портфеля инвестор начинает нормально диверсифицировать активы, так как растет его понимание непредсказуемости экономической ситуации и, наверное, уменьшается желание рисковать в расчете на сильный взлет акции или облигации или чего еще.
Конечно в классификации ЦБ есть понятные границы: 6 млн. рублей — предыдущий уровень квалифицированного инвестора, 10 млн. рублей — средний уровень премиального обслуживания банко-брокеров, 100 млн. рублей — красивая круглая цифра + 1 млн. долларов (по курсу 1:100) + уровень Private у банко-брокеров. Но вот поведение инвесторов сложно привязать к величине ниже 100 млн. рублей: есть ли разница при портфеле в 5 и 7 млн. рублей?
Классификация по величине дохода/денежного потока
Попробуем дополнить классификацию ЦБ и к величине портфеля добавить немного больше смыслов. За базу развития инвестора, наверное, интересно взять показатели дохода/доходности портфеля:
- Прожиточный минимум (Постановление от 12 июня 2024 года №789). И он у нас на 2025 год составляет 17 733 рубля в месяц
- Среднедушевой доход (Среднедушевые денежные доходы (ЕМИСС – новенький BI)) – это и зарплата и доход и «жутко средний» показатель. Он у нас составляет 68 212 рублей в месяц.
Специально подготовлен «очень приблизительный» расчет «на коленке», чтобы выбрать некие граничные значения портфеля (таблица )
| Прожиточный минимум в месяц | 17 733,00 ₽ |
| Годовой + НДФЛ 13% (умножаем на 12 и делим на 0,87) | 244 593,10 ₽ |
| Очень средняя доходность диверсифицированного портфеля из акций и облигаций | 6,00% |
| Величина портфеля, который обеспечивает прожиточный минимум | 4 076 551,72 ₽ |
| Двойной (чтобы обеспечить одного иждивенца) Среднедушевой денежный доход в месяц | 136 424,00 ₽ |
| Годовой + НДФЛ 13% (умножаем на 12 и делим на 0,87) | 1 881 710,34 ₽ |
| Очень средняя доходность диверсифицированного портфеля из акций и облигаций | 8,00% |
| Величина портфеля, который обеспечивает чуть более приличный доход | 23 521 379,31 ₽ |
По проведённым расчетам, сумма в 4 миллиона рублей представляет собой «прожиточный минимум» для инвестора. Центральный банк обоснованно изначально установил границу в 6 миллионов рублей (дальше больше) для квалифицированного инвестора, хотя такого человека можно было бы назвать «квалифицированным нищим» (в шутливом ключе).
Второй порог можно задать на уровне 24 миллионов рублей. Такой инвестиционный портфель способен обеспечить доход, соответствующий среднему уровню по России, и действительно свидетельствует о финансовом успехе его обладателя. Он может приносить небольшой доход и позволяет уверенно смотреть в будущее. Хотя для «серьёзных людей» эта сумма остаётся относительно скромной.
Итого, можно выделить следующие категории портфелей:
Портфель до 100 тыс. рублей (икринка инвестора). Почему икринка? Это не рыба. Икра, в большей степени, съедается окружающими, мало кто добирается до следующей стадии. Плюс влияние на биржу всех инвесторов с таким портфелем составляет около 1%. Плюс это в большей степени держатели Обязательств а не Активов.
Портфель от 100 тыс. до 6 млн. рублей (инвестор малёк). В сумме это уже значимая группа инвесторов (6%) и их поведение имеет влияние на биржевую торговлю. Поведение чуть более осознанное, чем у предыдущей группы, но все еще возможны «гениальные идеи» и «темки».
Первые две категории эмоциональные. Для первых двух категорий инвесторов пишет армия блогеров «инфоцыган» и банко-брокеры заваливают их «гениальными инвестидеями».
Портфель от 6 млн. до 24 млн. рублей. Начинающий инвестор (маленькая золотая рыбка) — человек уже осознанно держит часть капитала на бирже. Обычно все бытовые проблемы решены. Есть хорошая зарплата или небольшой бизнес, которые и позволяют часть сбережений перевести на биржу. Плюс уровень знаний (или знакомств) позволяет или самому эффективно управлять портфелем или воспользоваться чужой экспертизой.
Портфель более 24 млн. рублей. Инвестор (настоящий инвестор) — Акула. Человек с хорошим багажом активов. Это и есть основные владельцы всех активов в нашей стране.
Последние две категории более рациональные, у них нет времени на скроллинг информационного мусора. Более системный, или «по формуле», подход к управлению портфелем.
Виды инвесторов на фондовом рынке
Теперь, когда мы примерно понимаем как можно поделить инвесторов, попробуем описать их поведение. Часть соображений уже сформулирована выше, но мы попробуем суммировать всё в едином списке. При рассмотрении поведения различных категорий инвесторов можно выделить ряд характерных черт и тенденций, связанных с их размером портфеля и уровнем опыта. Эти особенности позволяют лучше понять мотивацию, риск-аппетит и стратегии, применяемые каждым типом инвестора.
Икринка инвестора (портфель до 100 тыс. рублей)
35 млн. наших граждан, которые открыли брокерский счет и что-то там внесли. Влияние на биржу минимальное. Опыта нет, полезных ископаемых нет, понимания как функционирует экономика и биржа очень небольшое.
В большей степени держатели Обязательств а не Активов.
Такие инвесторы находятся в начальной стадии знакомства с рынком. Их поведение характеризуется высокой чувствительностью к рискам (бухгалтерских потерь) и ограниченными знаниями о финансовых инструментах и биржевой торговле. Обычно они склонны к спекулятивным сделкам и часто совершают хаотичные операции, основываясь на советах из интернета или слухах. Их основная цель — получить быстрый доход, зачастую не задумываясь о диверсификации или долгосрочной стратегии. В целом, такой инвестор нуждается в образовании и включении рефлексии, чтобы перейти к более осознанному инвестированию. На этом факте и стоят бизнес множество блогеров и брокеров.
И если вспомнить предыдущие разделы, то это группа не инвесторы. Их влияние, их знания, их слова, не имеют никакого значения. Это не цинизм, это просто констатация факта.
Малёк инвестор (портфель от 100 тыс. до 6 млн. рублей)
Примерно 1,7 млн. граждан, которые входят в данную группу. Влияние на биржу и торговлю этой группы уже существенное: около 19% активов биржи. Уже есть определенный опыт торговли и понимание, как работает биржевой стакан. Хотя знания об экономике и реальном устройстве капитала небольшие и разной степени продвинутости.
У это группы есть определенное «задротство» — это и хорошо и плохо. Они уже научились какому-никакому сбережению и регулярно увеличивают свой биржевой портфель. Однако сильное желание быстро нарастить вложения приводит их к зацикливанию на определенных «темах», которые позволяют поймать удачу, отсюда подходы «на всю котлету», «успеть заскочить на ракету», «набрать плечей» и так далее.
Зато эта группа имеет лучший, чем большая часть наших граждан, баланс Обязательств и Активов.
Как итог, уровень характеризуется чуть более осознанным подходом и началом формирования диверсифицированного портфеля. Инвестор уже понимает необходимость распределения активов и склонен к использованию различных инструментов (акции, облигации, ПИФы). Однако его поведение все еще может быть импульсивным, особенно при росте рыночной неопределенности или при попытках быстро увеличить капитал. Такие инвесторы начинают учитывать риск и важность долгосрочного планирования, но ещё не полностью его придерживаются
Инвесторы мальки склонны к рискованным экспериментам и ищут советы у более опытных инвесторов или аналитиков. А так же у авторов телеграмм-каналов с сигналами, видеоблогеров и тому подобной публики. Интересно отметить, что большинство инфоцыган находятся тоже в этой категории.
Из-за значимого количества и доли в биржевых активах именно этой группе инвесторов лучше всего подходит видеомем интернета:
Начинающий инвестор (портфель от 6 млн. до 24 млн. рублей)
Сложно оценить (в презентациях ЦБ другая разбивка), но эта группа составляет примерно 100 тыс. человек. Доля в биржевых активах около 20-25%.
Для этой группы, скорее всего, Активы сильно перевешивают Обязательства. Малый бизнес и высококвалифицированные специалисты на марше.
На этом этапе инвестор уже обладает значительным опытом и знаниями, формирует более стабильную стратегию. Он активно диверсифицирует активы, использует инструменты хеджирования и следит за экономическими тенденциями. Его поведение вполне осознанное, он склонен к долгосрочному планированию и управлению рисками.
В периоды высокой волатильности или при появлении новых рыночных угроз, он может проявлять настороженность и корректировать свои стратегии. Такой инвестор уже воспринимает инвестиции как инструмент накопления богатства и стабилизации финансового положения.
Влияние мнения «интернета» на принятие решений этой группой инвесторов практически равно нулю. Такие люди привыкли «жить своим умом».
Настоящий инвестор (портфель более 24 млн. рублей)
Опять же, сложно оценить (в презентациях ЦБ другая разбивка), наверное, группа составляет плюс-минус 10-20 тыс. человек.
Этой группе принадлежит большая и подавляющая часть капитала страны. Они владеют большинством средних и крупных предприятий и в основном это внебиржевой рынок. Опять же большая часть депозитов лежит на их счетах.
Это наиболее опытные и устойчивые инвесторы. Они склонны к стратегическому управлению портфелем, используют сложные инструменты (при участии экспертов) и диверсификацию по различным классам активов, регионам и валютам. Их поведение характеризуется рациональностью, долгосрочной перспективой и высокой степенью терпения. Они лучше выдерживают рыночные колебания и менее подвержены панике или спекулятивным настроениям. Для них инвестиции — это способ снизить риски, сохранить и приумножить богатство, а не получить быструю прибыль.
Небольшое заключение
Обобщая информацию, можно выделить несколько важных выводов:
- Реальные инвесторы (с учетом приведенных выше соображений) составляют лишь небольшую долю от общего числа клиентов брокеров, однако именно они владеют большей долей биржевых активов и создают сильное движение на рынке. Кстати, именно они являются основными владельцами капитала.
- Доля активов, размещенных на бирже, составляет около 6% от общего богатства домохозяйств, что говорит о том, что биржа для «серьезных пацанов» не является единственным способом владения и контроля капитала. Скорее это способ диверсификации рисков.
- Инвесторы с небольшими портфелями не могут серьезно влиять на рынок и часто воспринимаются как «статистическая погрешность». Такие инвесторы должны учитывать интересы и логику поведения «основных игроков». Требуется больше образования и включение рефлексии, чтобы перейти к осознанному инвестированию.
- Ещё раз повторим вопрос: «Вас действительно волнует падение доходности на фондовом рынке, активы на котором в вашем капитале составляют всего 6%?»
Эти выводы помогут лучше понять поведение частных инвесторов на фондовом рынке и могут служить ориентиром для дальнейшего анализа.
Другие интересные статьи сайта
Критерии оценки дивидендного инвестиционного портфеля
Критерии для оценки инвестиционного портфеля — что, по моему мнению, следует включать в критерии, показатели и методы управления дивидендным портфелем

Мир подчиняется простым правилам (типичное заблуждение хомячков)
Недавно в общении услышал фразу: «… объективность, адекватность, субъективность… мир велик и многогранен… но при этом всегда подчинен простым правилам… которые не стоит усложнять, проще вернуться к исходнику и осознать суть…